Wenn doch eine Rechnung kommt: Eingangsrechnungen jetzt auch Ausgaben-Einreichungen zuordnen
 Robert Reiz | September 22, 2026 | 04:40 UTC
Externe Mitarbeiter stellen einer Organisation zwei Arten von Leistungen in Rechnung: ihre Arbeitszeit und ihre Auslagen. Die Zeit wird in ZEIT.IO über Leistungsnachweise erfasst und genehmigt, die Auslagen – Reisekosten, Hotel, Bahntickets, Material – über Ausgaben-Einreichungen.
Wie daraus eine Zahlung wird, ist in ZEIT.IO klar geregelt. Der Standardweg ist das Gutschriftverfahren. Für die Ausnahmen, in denen es nicht angewendet werden kann, gibt es die Eingangsrechnung. Und genau für diese Ausnahmen schließt dieses Release eine Lücke im Controlling.
Der Standard: das Gutschriftverfahren
Im Gutschriftverfahren schreibt nicht der Lieferant die Rechnung, sondern die Organisation erstellt eine Gutschrift über die genehmigte Leistung. In ZEIT.IO läuft das so:
- Der Lieferant reicht seinen Leistungsnachweis oder seine Ausgaben-Einreichung ein.
- Die Organisation prüft und genehmigt.
- ZEIT.IO erstellt auf Basis der genehmigten Daten die Gutschrift.
Der Lieferant muss keine Rechnung schreiben und nichts abtippen. Die Organisation muss keine Rechnung erfassen, keine Beträge vergleichen und keine Abweichungen klären. Die Gutschrift stimmt mit der genehmigten Leistung überein, weil sie aus genau diesen Daten entsteht. Rechnungsnummer, Steuer, Projekt und Lieferant stehen automatisch richtig drin.
Die Genehmigung ist damit der einzige manuelle Schritt, und das ist auch der Schritt, bei dem eine fachliche Prüfung sinnvoll ist. Alles danach ist Routine, und Routine erledigt ZEIT.IO.
Das Gutschriftverfahren ist in ZEIT.IO der Standard, und wir empfehlen es für alle Lieferanten, bei denen es möglich ist.
Die Ausnahme: die Eingangsrechnung
Nicht jeder Lieferant kann oder will am Gutschriftverfahren teilnehmen:
- Manche Lieferanten möchten ihre Rechnungen selbst schreiben, etwa weil ihre eigene Buchhaltung darauf ausgelegt ist.
- In manchen Ländern ist das Gutschriftverfahren rechtlich nicht zulässig oder nicht üblich. Dort muss die Rechnung vom Leistungserbringer selbst kommen.
Für diese Fälle verarbeitet ZEIT.IO Eingangsrechnungen im PDF- oder XML-Format. Sie gelangen auf drei Wegen ins System: per Drag & Drop, per E-Mail oder über die API. Das funktioniert, ist aber nur die zweitbeste Lösung.
Warum die Eingangsrechnung teurer ist
Beim Gutschriftverfahren endet der Aufwand mit der Genehmigung. Bei der Eingangsrechnung fängt er damit erst an:
| Schritt | Gutschriftverfahren | Eingangsrechnung |
|---|---|---|
| Leistung genehmigen | ✔ | ✔ |
| Rechnung empfangen und erfassen | – | manuell |
| Betrag, Steuer, Lieferdatum, Lieferant prüfen | – | manuell |
| Rechnung mit der genehmigten Leistung abgleichen | – | manuell |
| Abweichungen mit dem Lieferanten klären | – | manuell |
| Rechnung freigeben | – | manuell |
| Doppelte Abrechnung ausschließen | automatisch | manuell |
Jeder dieser Schritte kostet Arbeitszeit in der Buchhaltung, und jeder ist eine Gelegenheit für Fehler. Bei einer einzelnen Rechnung sind das ein paar Minuten. Bei fünfzig externen Beratern mit monatlichen Stunden- und Reisekostenabrechnungen ist es ein spürbarer Posten im Monatsabschluss. Eine Eingangsrechnung ist in der Verarbeitung deutlich teurer als eine Gutschrift.
Unser Ziel ist daher nicht, die Eingangsrechnung so bequem zu machen wie die Gutschrift. Es geht darum, dass sie nicht weniger kontrolliert abläuft.
Die Lücke im Controlling
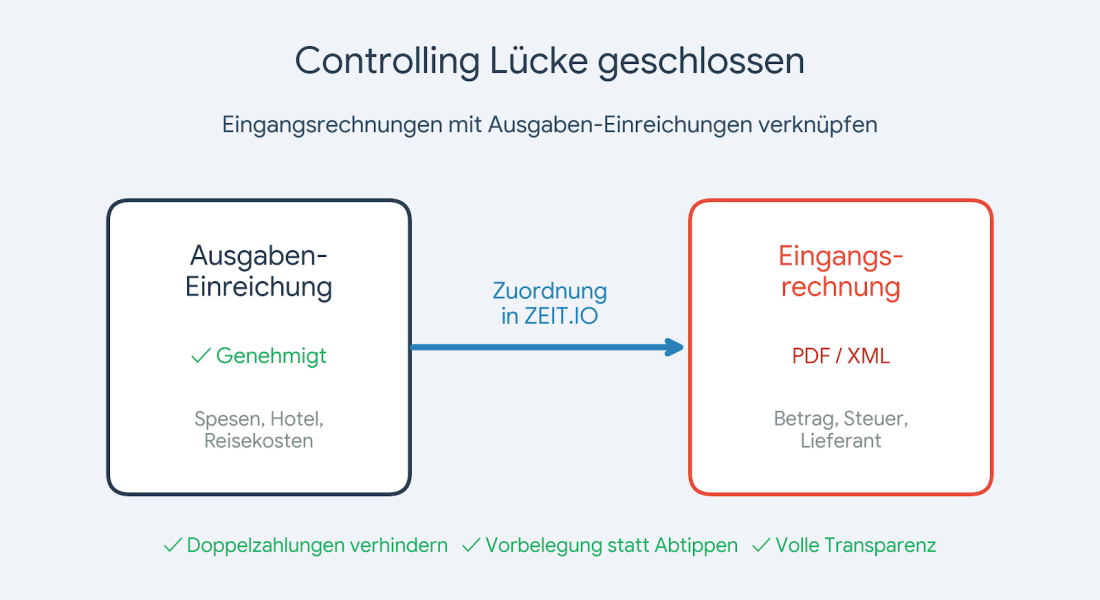
Für die Arbeitszeit war das schon gelöst: Eine Eingangsrechnung lässt sich in ZEIT.IO dem Leistungsnachweis zuordnen, auf dem sie beruht. Für Auslagen fehlte diese Verbindung. Die Reisekostenrechnung eines Freelancers landete zwar in ZEIT.IO, aber ohne Bezug zur Ausgaben-Einreichung, die die Organisation zuvor geprüft und genehmigt hatte.
Das Controlling konnte damit eine einfache Frage nicht beantworten:
Haben wir für diese Auslagen schon bezahlt, und wenn ja, mit welcher Rechnung oder Gutschrift?
Die Antwort erforderte einen Abgleich von Beträgen, Zeiträumen und Namen von Hand. Im schlechtesten Fall wurden Auslagen doppelt erstattet. Im zweitbesten Fall blieb eine genehmigte Einreichung monatelang offen, ohne dass es jemandem auffiel.
Mit diesem Release ändert sich das. Eine Eingangsrechnung kann jetzt wahlweise einem Leistungsnachweis oder einer Ausgaben-Einreichung zugeordnet werden.
Wie es funktioniert
Leistungsnachweis oder Ausgaben-Einreichung
Im Formular einer Eingangsrechnung gibt es im Bereich der Zuordnung jetzt einen Umschalter mit zwei Optionen:
Leistungsnachweis | Ausgaben-Einreichung
Die beiden Zuordnungen schließen sich gegenseitig aus. Eine Rechnung gehört entweder zu einem Leistungsnachweis oder zu einer Ausgaben-Einreichung, nie zu beiden. Wer umschaltet, hebt die vorherige Zuordnung auf. Das gilt im Formular ebenso wie über die API.
Welche Einreichungen angeboten werden
Die Auswahlliste zeigt nur, was tatsächlich noch abzurechnen ist:
- genehmigte Ausgaben-Einreichungen; Entwürfe, offene und abgelehnte Einreichungen erscheinen nicht,
- von externen Mitarbeitern; Angestellte erhalten ihre Auslagen über die Gehaltsabrechnung und schicken keine Rechnung,
- die noch nicht beglichen sind, weder durch eine Gutschrift noch durch eine bereits genehmigte Eingangsrechnung.
Jeder Eintrag zeigt Lieferant, Zeitraum und Bruttobetrag, zum Beispiel:
Hans Müller | 01.08.2026 - 29.08.2026 | 1.284,50
So lässt sich die passende Einreichung auch dann eindeutig finden, wenn ein Lieferant mehrere offene Einreichungen hat.
Vorbelegung statt Abtippen
Sobald eine Ausgaben-Einreichung ausgewählt ist, übernimmt ZEIT.IO die bekannten Werte in die Rechnung:
| Feld | Vorbelegt mit |
|---|---|
| Nettobetrag | Nettosumme der Einreichung |
| Steuerbetrag | Steuer der Einreichung; der Bruttobetrag wird daraus berechnet |
| Lieferdatum | Datum der letzten Ausgabe in der Einreichung |
| Lieferant | Name und E-Mail-Adresse des Mitarbeiters |
| Projekt | Projekt der Einreichung, gesperrt gegen versehentliches Ändern |
Stundensatz und Stunden werden in diesem Modus ausgeblendet und auf null gesetzt. Eine Ausgaben-Einreichung ist eine Summe, keine Stundenleistung. Werte, die von einem Leistungsnachweis übrig geblieben sind, würden sonst in Detailansicht, Liste und CSV-Export auftauchen.
Die Vorbelegung ist ein Vorschlag, keine Vorgabe. Weicht die Rechnung vom genehmigten Betrag ab, wird der tatsächliche Rechnungsbetrag eingetragen. Genau diese Abweichung ist für die Prüfung interessant, und genau sie gibt es im Gutschriftverfahren gar nicht erst.
Genehmigen schließt die Einreichung ab
Wird eine Eingangsrechnung mit zugeordneter Ausgaben-Einreichung genehmigt, gilt die Einreichung als beglichen, genauso wie nach einer Gutschrift. Sie verschwindet aus der Auswahlliste und kann keiner weiteren Rechnung zugeordnet werden.
Wird die Rechnung abgelehnt, gibt ZEIT.IO die Einreichung wieder frei. Der Mitarbeiter kann eine korrigierte Rechnung schicken, und die Einreichung steht dafür wieder zur Auswahl.
Die Verbindung ist in beide Richtungen sichtbar
- In der Detailansicht der Eingangsrechnung steht die zugeordnete Ausgaben-Einreichung als Link.
- Im Reiter Rechnungen der Ausgaben-Einreichung erscheinen jetzt auch die Eingangsrechnungen, die sich auf sie beziehen, neben den Gutschriften und den Ausgangsrechnungen an den Kunden.
Wer eine Einreichung öffnet, sieht damit auf einer Seite, was genehmigt wurde, womit der Mitarbeiter bezahlt wurde (Gutschrift oder Eingangsrechnung) und was an den Kunden weiterberechnet wurde.
Auch per API
Wer Eingangsrechnungen automatisiert über die REST-API hochlädt, übergibt die Zuordnung mit dem neuen Parameter expense_set_id, so wie bisher timesheet_id für Leistungsnachweise.
Und die Leistungsnachweise?
Eingangsrechnungen lassen sich in ZEIT.IO schon länger einem Leistungsnachweis zuordnen. Wählt man einen Leistungsnachweis aus, werden Projekt, Lieferant, Lieferdatum und die Stunden, aufgeteilt nach Remote, vor Ort und Reisezeit, automatisch übernommen. Rechnung und Leistung sind damit verbunden, und aus der Rechnung heraus ist mit einem Klick nachvollziehbar, welche Stunden sie abrechnet.
Mit diesem Release wurde auch die Auswahlliste der Leistungsnachweise geschärft:
- Angeboten werden alle genehmigten Leistungsnachweise, die der Lieferant noch nicht abgerechnet hat, auch aus bereits geschlossenen Projekten. Gerade dort kommt die letzte Rechnung oft erst nach Projektende.
- Ob ein Leistungsnachweis an den Kunden weiterberechenbar ist, spielt keine Rolle mehr. Auch interne, nicht weiterberechenbare Leistungen eines externen Mitarbeiters werden von ihm in Rechnung gestellt und müssen zuordenbar sein.
- Leistungsnachweise, die bereits durch eine Gutschrift oder eine andere Eingangsrechnung abgedeckt sind, erscheinen nicht mehr. Nur eine abgelehnte Rechnung gibt ihren Leistungsnachweis wieder frei.
Damit gilt für Zeit und Auslagen dieselbe Regel: Was genehmigt, aber noch nicht abgerechnet ist, steht in der Liste. Was schon per Gutschrift oder Rechnung abgerechnet ist, nicht.
Was das für das Controlling bedeutet
Auch die Ausnahme hat eine genehmigte Grundlage
Eine Gutschrift beruht immer auf einer genehmigten Leistung, weil sie daraus entsteht. Eine Eingangsrechnung, die einer Ausgaben-Einreichung oder einem Leistungsnachweis zugeordnet ist, beruht jetzt ebenfalls nachweislich auf einer Leistung, die zuvor geprüft und freigegeben wurde. Das ist der klassische Abgleich von Leistung, Genehmigung und Rechnung. Er findet nicht mehr in einer Excel-Tabelle statt, sondern im selben System, in dem die Rechnung freigegeben wird.
Keine Doppelzahlungen zwischen Gutschrift und Rechnung
Gutschrift und Eingangsrechnung greifen auf denselben Status zu. Eine Ausgaben-Einreichung, für die bereits eine Gutschrift erstellt oder eine Rechnung genehmigt wurde, lässt sich keiner weiteren Rechnung mehr zuordnen. Dasselbe gilt für Leistungsnachweise. Schickt ein Lieferant trotz Gutschrift noch eine Rechnung, oder reicht er dieselben Reisekosten zweimal ein, fällt das spätestens bei der Zuordnung auf.
Abweichungen werden sichtbar
Im Gutschriftverfahren kann es keine Differenz zwischen genehmigtem und abgerechnetem Betrag geben. Bei einer Eingangsrechnung schon. Durch die Zuordnung stehen beide Zahlen nebeneinander. Wer die Rechnung prüft, sieht die Differenz sofort und kann nachfragen, bevor gezahlt wird, und nicht erst, wenn der Wirtschaftsprüfer fragt.
Offene Verbindlichkeiten auf einen Blick
Die Auswahlliste im Rechnungsformular zeigt alle genehmigten Auslagen und Leistungen externer Mitarbeiter, die weder per Gutschrift noch per Rechnung abgerechnet sind. Genau diese Frage muss der Monatsabschluss beantworten: Welche Kosten sind bereits entstanden, aber noch nicht abgerechnet? Eine Einreichung, die dort seit Monaten steht, ist ein Anlass, beim Mitarbeiter nachzufassen.
Kosten landen beim richtigen Projekt
Mit der Zuordnung übernimmt die Rechnung automatisch das Projekt der Einreichung, und das Projektfeld wird gegen Änderungen gesperrt. Auslagen werden damit zuverlässig dem Projekt zugerechnet, in dem sie entstanden sind, egal ob sie per Gutschrift oder per Rechnung beglichen werden. Die Gegenüberstellung von Einkauf und Verkauf pro Projekt wird genauer, und die Projektmarge enthält auch die Reisekosten, die bisher gern in den allgemeinen Kosten verschwanden.
Weiterberechnung und Einkauf an einer Stelle
Auslagen externer Mitarbeiter werden häufig an den Kunden weiterberechnet. Der Reiter Rechnungen einer Ausgaben-Einreichung zeigt jetzt beide Seiten: die Gutschrift oder Eingangsrechnung des Mitarbeiters und die Ausgangsrechnung an den Kunden. Ob eine erstattete Auslage auch weiterberechnet wurde, sieht man damit in Sekunden.
Lückenlose Nachvollziehbarkeit
Jede Änderung der Zuordnung an einer Eingangsrechnung wird im Änderungsprotokoll festgehalten. Ebenso wird protokolliert, wann eine Ausgaben-Einreichung durch die Genehmigung einer Rechnung als beglichen markiert oder durch eine Ablehnung wieder freigegeben wurde. Für die Prüfung nach GoBD und für interne Revisionen ist damit dokumentiert, wer wann welche Rechnung welcher Leistung zugeordnet hat.
Weniger Aufwand, aber nicht so wenig wie mit der Gutschrift
Betrag, Steuer, Lieferdatum, Lieferant und Projekt werden aus der genehmigten Einreichung übernommen. Das spart bei jeder Rechnung Zeit, und jeder Wert, der nicht abgetippt werden muss, kann auch nicht falsch abgetippt werden. Empfang, Prüfung, Abgleich und Freigabe bleiben trotzdem Handarbeit. Die günstigste Eingangsrechnung ist deshalb die, die gar nicht erst geschrieben wird.
Auf einen Blick
| Vorher | Nachher |
|---|---|
| Eingangsrechnungen nur Leistungsnachweisen zuordenbar | Wahlweise Leistungsnachweis oder Ausgaben-Einreichung |
| Auslagen-Rechnungen ohne Bezug zur genehmigten Einreichung | Direkte Verknüpfung, sichtbar an Rechnung und Einreichung |
| Beträge und Lieferant von Hand übertragen | Netto, Steuer, Lieferdatum, Lieferant und Projekt vorbelegt |
| Doppelte Abrechnung nur durch manuellen Abgleich erkennbar | Per Gutschrift oder Rechnung beglichene Leistungen werden nicht mehr angeboten |
| Leistungsnachweise geschlossener Projekte nicht zuordenbar | Alle genehmigten, noch nicht abgerechneten Leistungsnachweise wählbar |
| Einreichung zeigt nur Gutschriften und Kundenrechnungen | Einreichung zeigt auch die zugehörigen Eingangsrechnungen |
Fazit: Gutschrift zuerst
Der Weg über das Gutschriftverfahren bleibt in ZEIT.IO der Standard und der günstigste Weg: erfassen, genehmigen, fertig. Wo ein Lieferant daran nicht teilnehmen kann oder will, ist die Eingangsrechnung die zweitbeste Lösung. Sie kostet mehr Handarbeit, läuft aber jetzt mit derselben Kontrolle ab: Jede Rechnung ist einer genehmigten Leistung zugeordnet, jede Leistung wird nur einmal bezahlt, und jeder Schritt ist dokumentiert.
Unsere Empfehlung: Prüfen Sie bei Lieferanten, die heute noch Rechnungen schicken, ob das Gutschriftverfahren nicht doch möglich ist. Jeder Lieferant, der wechselt, spart Ihrer Buchhaltung jeden Monat Arbeit.